За одну неделю дроны вывели из строя три из пяти дата-центров Яндекса, и он упал вместе с Яндекс Пэй. А 14 октября впервые досталось банку: под удар попал ЦОД Сбера в Балакове. Банк говорит, что всё работает. Но у многих в голове крутится вопрос пострашнее: а если удары придутся не по одному банку, а по всем сразу? Я прошёл этот сценарий шаг за шагом — от первого часа до самого плохого исхода. Гипотетически, конечно. И ответ оказался не совсем таким, какого ждёшь.
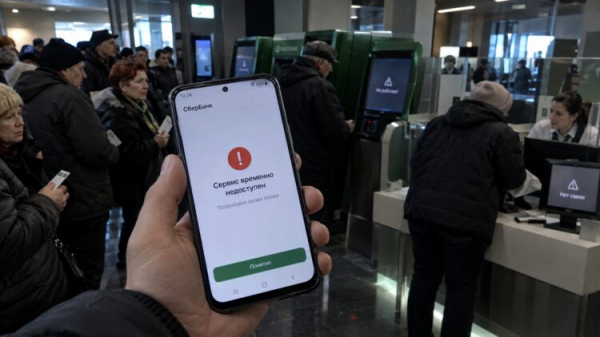
Визуализация офиса банка после уничтожения всех дата-центров
Первые часы после удара
Что известно о самом ударе по Сберу, мы подробно разбирали в статье о деньгах в СберБанк Онлайн. Но правила, по которым банки переживают такие аварии, одни для всех, и их задаёт Банк России.
👉 Читай AndroidInsider.ru в MAX
Для онлайн-банка, кассы и ведения счетов допустимый простой у любого банка — не больше 2 часов. С переводами и вкладами сложнее: крупнейшим банкам с активами от 500 миллиардов рублей отведены те же 2 часа, остальным банкам с универсальной лицензией — 4 часа, а небольшим банкам с базовой лицензией — 6 часов. То есть если площадку потерял маленький банк, без переводов можно остаться почти на весь рабочий день, и формально он ничего не нарушит. Но все эти нормы писались под пожар или аварию в одном здании. Что бывает, когда площадки выбивают одну за другой, мы уже видели.
Когда площадки выбивают одну за другой
Яндекс пережил первый удар почти незаметно. Проблемы начались, когда из строя вышла третья площадка: балансы в Яндекс Пэй застыли на несколько дней. Финансы были на месте, но ими нельзя было распоряжаться, и я сам успел понервничать, когда мои деньги застряли в Яндекс Пэй перед платежом по Сплиту.
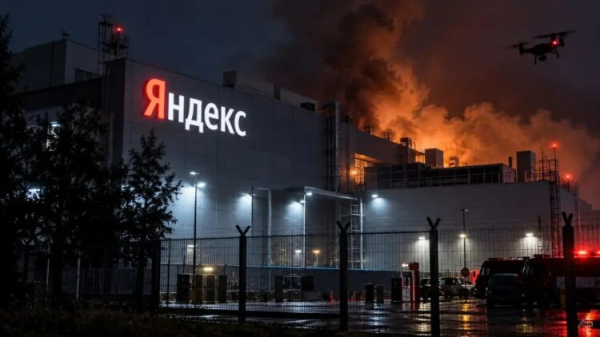
Визуализация последствий удара по дата-центру Яндекса
Теперь представьте то же самое не в одном сервисе, а во всех банках сразу. Привычный совет держать карту другого банка перестаёт работать: тот банк лежит точно так же. Переводы не уходят, карты не проходят на кассе, а приложения показывают вчерашний баланс. Остаётся надеяться на последнюю линию обороны.
Последняя надежда — резервные копии
По закону банк хранит сведения об операциях минимум пять лет, а копии должен держать отдельно от основных данных. Сколько таких копий и где они лежат, каждый банк решает сам и не рассказывает. Так что проверить, насколько надёжно они спрятаны, со стороны невозможно.
👉 Залетай в чат AndroidInsider.ru в MAX
Инвестбанкир Евгений Коган считает, что потерять и серверы, и все копии сразу можно разве что при разрушении инфраструктуры целых городов, а не при отдельных ударах по дата-центрам. Публичной статистики, по которой можно оценить вероятность такого исхода, нет. Но допустим, сгорели и копии. Вот тут и начинается самое неприятное.
Банки больше не знают, сколько у вас денег
В дата-центре хранятся не купюры, а записи: сколько лежит на каждом счёте, какие были переводы, кто и сколько должен банку. Если пропали и серверы, и копии, вместе с ними пропадает и вся бухгалтерия. Карта у вас в кошельке цела, но банк уже не может сказать, сколько на ней было.
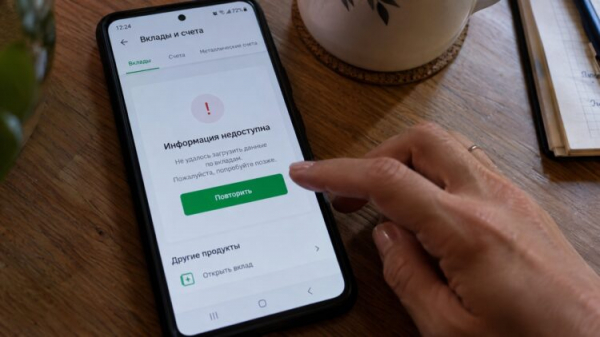
Отсутствие информации по вкладам в приложении
Первое, о чём вспоминают в такой ситуации, — страховка вкладов. Но автоматически она не сработает. Технический сбой страховым случаем не считается: Агентство по страхованию вкладов платит, только когда у банка отзывают лицензию или Банк России вводит мораторий на выплаты. А если пострадали сразу десятки банков, возникает и другой вопрос: хватит ли у агентства денег на всех? Пока банки живы и пытаются восстановиться, страховка молчит. И у каждого клиента остаётся один вопрос: чем подтвердить, что деньги у него вообще были?
Доказательства лучше собрать заранее
Часть следов всегда остаётся у вас самих. SMS и пуши об операциях, чеки, выписки, договоры вкладов — всё это показывает, какие деньги были на счёте и куда уходили платежи. Только собирать их стоит сейчас, пока приложения работают:
- выписки по счетам и картам во всех банках за последние месяцы в PDF;
- договоры по вкладам, кредитам и ипотеке;
- чеки и подтверждения платежей по кредитам, а во время сбоя — скриншоты каждой попытки оплатить.
Храните эти файлы не только в облаке, но и в памяти телефона: облако во время сбоя тоже может быть недоступно. Последний пункт списка особенно важен для заёмщиков, и дальше станет понятно почему.
Ипотека не сгорит, но и вклады не пропадут
Многие втайне надеются, что вместе с дата-центром сгорит и ипотека. Не сгорит. Сведения о кредитах дублируются в бюро кредитных историй, ипотека зарегистрирована в Росреестре, и банк сможет восстановить долги даже без серверов. Юрист Алексей Петропольский прямо говорит, что не платить по кредиту из-за разрушения дата-центров нельзя:
Кредитный договор — это обязательство, а не запись на сервере.
Зато у этой логики есть и хорошая сторона. Если банк не может принять платёж из-за сломанной инфраструктуры, а вы сохранили подтверждения попыток оплатить, просрочка может считаться виной банка. Тогда и пени за эти дни юрист считает неправомерными.
🔥 Загляни в MAX-канал Сундук Али-Бабы, где мы собрали лучшие товары с АлиЭкспресс
По той же логике деньги на карте и вкладе — это обязательство банка перед вами по договору, а не строчка, которая исчезнет вместе с сервером. Это уже наш вывод по аналогии: юрист говорил о кредитах, но договор вклада или счёта работает так же. Финансовый эксперт Андрей Бархота тоже считает, что повреждение инфраструктуры банка не означает потерю вкладов и накопительных счетов.
Визуализация успокаивающего сообщения в приложении банка
А если банк так и не сможет подняться, худший сценарий, по мнению Когана, закроет страховка: АСВ возвращает до 1,4 миллиона рублей на человека в одном банке. А на вопрос, хватит ли у агентства денег, есть исторический ответ: в 2015–2017 годах, когда лицензии отзывали массово, АСВ взяло у Банка России в долг 842 миллиарда рублей и всё направило на выплаты вкладчикам. Поэтому суммы больше лимита лучше разложить по разным банкам.
❗ Поделись своим мнением или задай вопрос в нашем телеграм-чате
Получается, что даже в самом страшном сценарии пропадут не деньги, а доступ к ним — на те дни, пока банки восстанавливают данные. Бархота советует держать дома наличные примерно в размере месячных расходов, и мой коллега Иван Кузнецов уже объяснял, почему снова носит с собой бумажные деньги. Остальное, что стоит подготовить на смартфоне заранее, я собрал в пошаговом плане на случай сбоя.
- Безопасность Android
- Новичкам в Android
- Приложения для Андроид
 Новости по теме: Безопасность Android
 Минцифры хочет отрезать от 5G почти все смартфоны в России. Ваш тоже под угрозой
 Срочно проверьте приложение Chrome на Android: возможно, вы установили подделку
 Ростелеком хочет прослушивать звонки в MAX и VK. Можно ли себя защитить?
Источник